假的房本制作教程在灰色产业链中流传已久,但银行风控系统真的那么容易被绕过吗?答案是否定的。2023年某股份制银行内部测试显示,仅凭纸质伪造房本申请抵押贷款,被识别率高达99.7%。
伪造房本的常见手法与识别点
市面上所谓的假的房本制作教程,通常聚焦于三个环节:纸张仿制、印刷工艺和防伪标记。纸张方面,真房本用专用水印纸,紫外灯下可见不规则纤维;印刷上,真品采用凹版印刷,触摸有凹凸感,而伪造品多为平版打印。防伪标记更复杂——房本内页的微缩文字、荧光油墨、甚至金属安全线,每一样都需要专业设备。
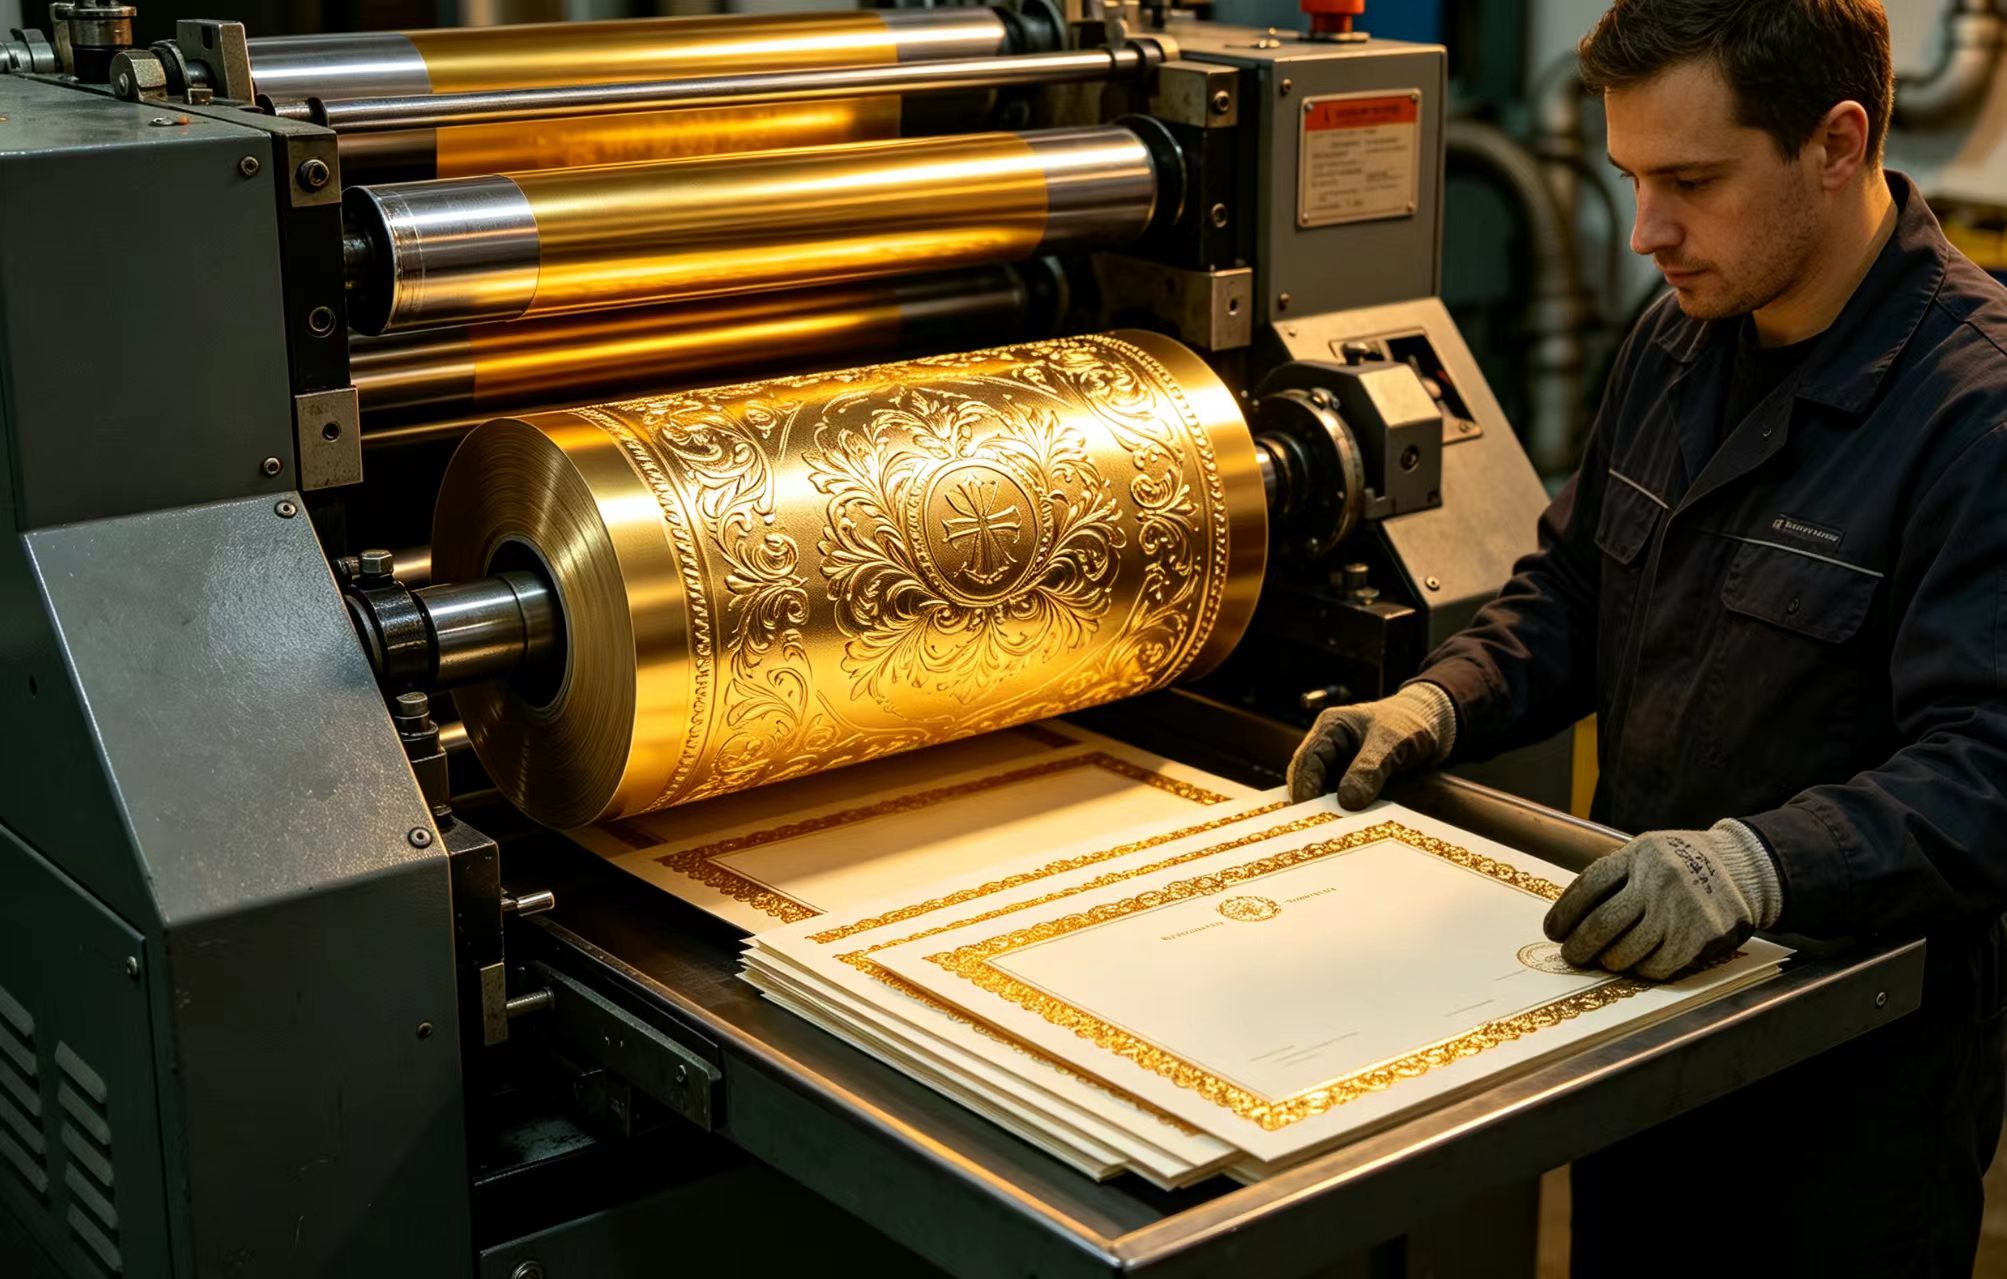
坦白讲,多数教程只教皮毛。比如,教程会告诉你用某种型号的打印机和特殊油墨,但忽略了房本封皮的烫金工艺——真品在光线下呈现渐变光泽,伪造品则显得呆板。2022年深圳警方查获的一起伪造案中,嫌疑人用激光雕刻机仿制封皮,但被银行柜员用放大镜发现字体边缘有激光灼烧痕迹。
银行风控的3道关卡,为何难以突破?
第一关是人工初筛。柜员经过至少40小时的反假培训,重点看房本编号的字体和间距——真品数字间距均匀,伪造品常出现细微错位。第二关是机器校验。银行终端连接不动产登记中心数据库,输入权证号后,系统会返回房屋坐落、面积、抵押状态等实时数据。伪造房本即便外观完美,数据匹配不上也会立刻暴露。第三关是贷后复查。放款后,银行会随机抽查甚至上门核实,一旦发现房本信息与系统不符,贷款会被立即冻结。
说白了,伪造房本的核心难点不在制作,而在信息伪造——你得让数据库里的记录也变成假的,这几乎不可能。除非黑客入侵登记系统,但这类攻击的难度远高于制作一本假证。
从技术角度看,伪造房本的成本与收益严重失衡
一套完整的伪造房本制作流程,需要购买水印纸、特种油墨、烫金机、微缩印刷设备,总成本至少5-8万元。而根据裁判文书网公开案例,伪造房本骗贷的平均涉案金额约80万元,但刑期通常在3-7年。算上被抓的风险概率(约40%),预期收益仅为80×0.6 - 5 = 43万元,却要承担数年牢狱之灾。这笔账,理性人不会算错。
更关键的是,银行风控系统每年升级。2024年,多家银行引入AI图像识别,能分析房本照片的像素级差异。某国有大行试点中,AI对伪造房本的识别准确率达到99.9%,且响应时间仅0.3秒。
趋势预测:假证制作将彻底边缘化
随着不动产登记全国联网和区块链存证技术普及,未来房本的真伪验证将完全数字化。届时,实物房本可能被电子权证取代,伪造纸质房本将失去意义。但短期内,仍有少量不法分子利用信息差——比如针对老年群体或急于融资的小微企业主。然而,这类骗局的成功率极低,且受害者往往面临征信污点和法律追责。
与其研究假的房本制作教程,不如关注正规融资渠道。例如,小微企业可申请政府贴息贷款,个人可通过房产抵押贷款合法融资。任何声称“包过审”的伪造服务,都只是韭菜收割机。
最后重申:伪造房本是违法行为,本文仅作风险科普,不提供任何实操细节。若有人向你兜售此类教程,请直接报警。